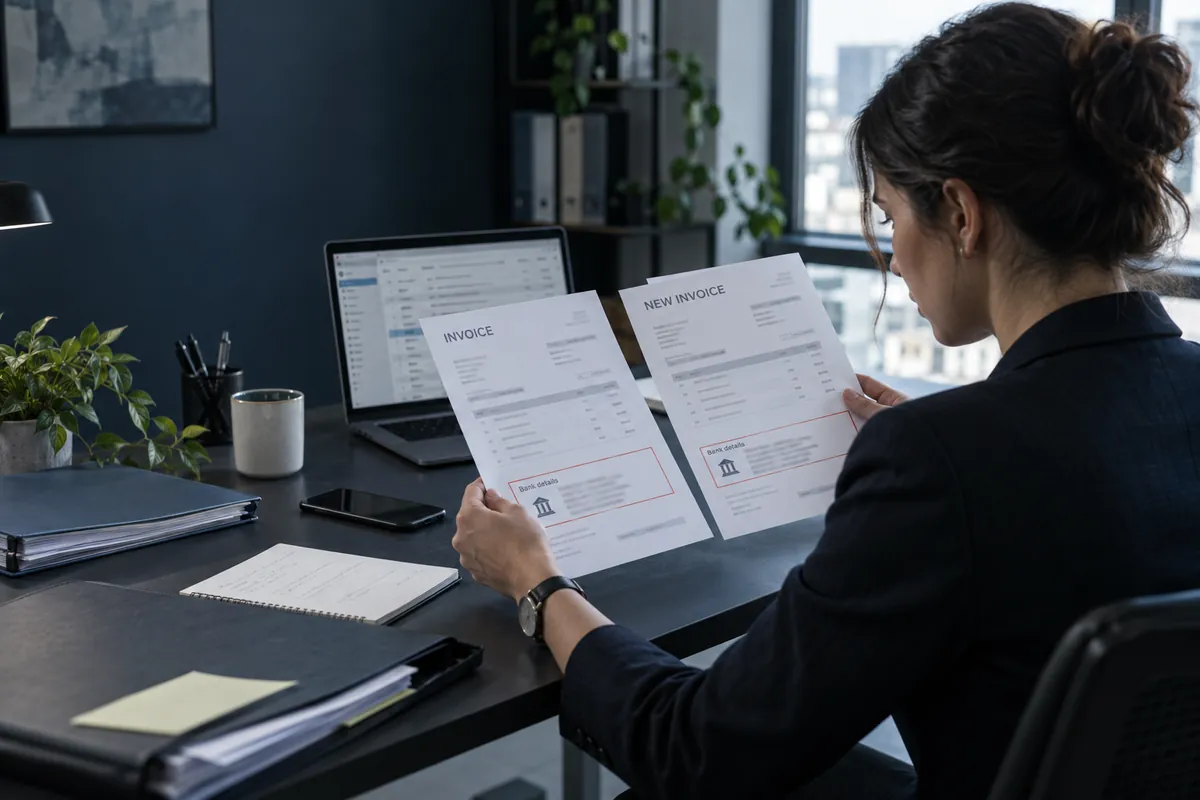
Vérifier un changement d’IBAN fournisseur avant de payer.
Une facture authentique peut être accompagnée d’un courriel falsifié, et une conversation ancienne peut être détournée. Le contrôle doit porter sur la demande de changement, le canal et le bénéficiaire, sans se fier au seul document reçu.
Suspendre tout paiement vers les nouvelles coordonnées pendant la vérification.
Rappeler le fournisseur avec un contact connu avant la demande.
Faire confirmer le changement par un second responsable selon la procédure interne.
Conserver les messages et la chaîne de validation sans diffuser les coordonnées inutilement.
Méthode pas à pas
Un chemin reproductible, de la question à la conclusion.
1
Geler la modification
Ne remplacez pas l’IBAN dans l’outil de paiement et n’exécutez pas le virement demandé. Notez la date prévue, le montant et les personnes qui ont reçu la demande pour prévenir un paiement parallèle.
2
Préserver le message et la facture
Gardez le courriel original avec ses en-têtes, la facture et les échanges antérieurs. Relevez l’adresse d’expédition réelle et les changements de domaine ou de ton sans conclure sur ce seul indice.
3
Joindre le fournisseur indépendamment
Utilisez le numéro déjà présent dans le référentiel fournisseur ou un canal officiel trouvé avant la demande. Ne rappelez pas le numéro du courriel ou de la facture modifiée. Vérifiez la personne habilitée et la date d’effet annoncée.
4
Appliquer le double contrôle
Faites comparer la confirmation obtenue, les coordonnées antérieures, le bénéficiaire et la pièce justificative par une personne distincte de celle qui a saisi le changement. Consignez qui a contrôlé quoi et quand.
5
Décider puis surveiller
Si la confirmation reste impossible ou contradictoire, maintenez la suspension et escaladez au responsable financier. Après validation, surveillez le premier paiement et gardez la preuve de l’autorisation dans le dossier fournisseur.
Une conversation connue peut contenir un message frauduleux
Un fil de courriels ancien ou une facture portant le bon logo ne prouve pas que la nouvelle instruction vient du fournisseur. Un compte compromis peut répondre dans la conversation ; une facture interceptée peut être modifiée sans changer les autres lignes.
Comparez le domaine, le nom du bénéficiaire, l’historique des coordonnées et le contexte commercial. Ces indices servent à orienter la vérification, mais la confirmation décisive doit passer par un canal indépendant.
Faire du changement bancaire un événement contrôlé
L’enjeu n’est pas seulement de repérer un courriel suspect. Le référentiel fournisseur, la validation par une autre personne et la séparation entre saisie et paiement empêchent qu’une instruction isolée modifie directement la destination des fonds.
Une urgence de clôture ou une remise conditionnée à un paiement immédiat ne supprime pas ce contrôle. Définissez à l’avance un chemin d’escalade lorsque le contact habituel est indisponible.
Interpréter la vérification bancaire du bénéficiaire
Pour les virements SEPA classiques et instantanés en France, le contrôle bancaire compare le nom saisi à celui du titulaire associé à l’IBAN. Au Royaume-Uni, Confirmation of Payee est un service de contrôle du nom pour les paiements nationaux. Vérifiez le périmètre auprès de votre banque pour un paiement transfrontalier.
Si le résultat est proche, discordant ou indisponible, suspendez le virement. Vérifiez la raison sociale et les coordonnées avec votre interlocuteur habilité via un canal déjà connu. Documentez le résultat et soumettez les éléments corrigés au second approbateur.
Une concordance confirme l’association entre le nom et le compte dans le périmètre du contrôle. Continuez à vérifier séparément que le fournisseur a autorisé le changement et que la facture correspond au paiement prévu.
Si un virement est déjà parti
Contactez immédiatement la banque par son canal officiel pour demander les possibilités de rappel ou de blocage. Informez les responsables financiers et l’équipe de réponse interne ; ne promettez pas qu’un rappel sera possible.
Préservez l’ordre de virement, les références, les messages originaux et la chronologie des validations. Évaluez avec les interlocuteurs compétents les signalements et les autres paiements qui pourraient utiliser les coordonnées modifiées.
Séparer référentiel fournisseur et paiement
Validation de facture et changement de compte bénéficiaire sont deux décisions. Identifier réception, vérification et autorisation du changement. Garder le dossier fournisseur antérieur et le résultat du rappel. Une nouvelle coordonnée reçue avec le changement ne constitue pas sa propre preuve indépendante.
Préparer une chronologie bancaire précise
Relever heures de demande, validation et ordre, montant et référence pour la banque. Séparer ordre saisi, opération exécutée et tentative de récupération ; ne pas promettre une annulation. Un démenti fournisseur établit une contradiction, sans identifier automatiquement l’auteur ni la méthode de fraude.
Lire une trace technique
Lire Authentication-Results dans son contexte de confiance
Un résultat copié dans un courriel n’est pas automatiquement digne de confiance. Son origine dans la chaîne de messagerie compte.
Champ ou situation et interprétation
Élément observé
Ce qu’il signifie
authserv-id
Identifier le service qui déclare avoir effectué le contrôle.
spf=pass ou dkim=pass
Lire le mécanisme et le domaine concernés, pas seulement le mot pass.
En-tête ajouté en amont
Faire confirmer par l’équipe messagerie quels résultats proviennent de ses services de confiance.
Préservez le message original avec ses en-têtes. Même un résultat fiable ne valide pas un changement bancaire demandé.
Le canal de vérification doit être indépendant du message reçu
Cybermalveillance.gouv.fr décrit la fraude au faux RIB comme une demande de virement vers un compte contrôlé par l’escroc, souvent sous l’identité d’un créancier connu. Une facture jointe, une signature familière ou la présence du message dans une conversation existante ne suffisent pas à authentifier le nouveau compte.
Gelez le changement dans le référentiel fournisseur jusqu’à un appel sortant vers un numéro déjà vérifié, puis consignez la personne jointe, la date et la confirmation obtenue. Si le virement est parti, contactez immédiatement la banque et conservez les messages, le RIB et les références du paiement pour les démarches de signalement.
Préparez une procédure connue de l’équipe avant la prochaine demande : qui reçoit l’alerte, qui rappelle le fournisseur et qui valide la mise à jour. L’urgence invoquée dans un message ne doit pas empêcher ces contrôles. Une séparation entre la saisie du changement et sa validation facilite la détection d’une substitution.
Lors de l’appel, faites confirmer la demande et les éléments du nouveau compte en utilisant le dossier fournisseur déjà établi. Conservez la trace du contrôle dans le dossier de paiement. Si la fraude est découverte après l’ordre, réunissez les heures, montants et références utiles à la banque, sans attendre que le correspondant suspect réponde.
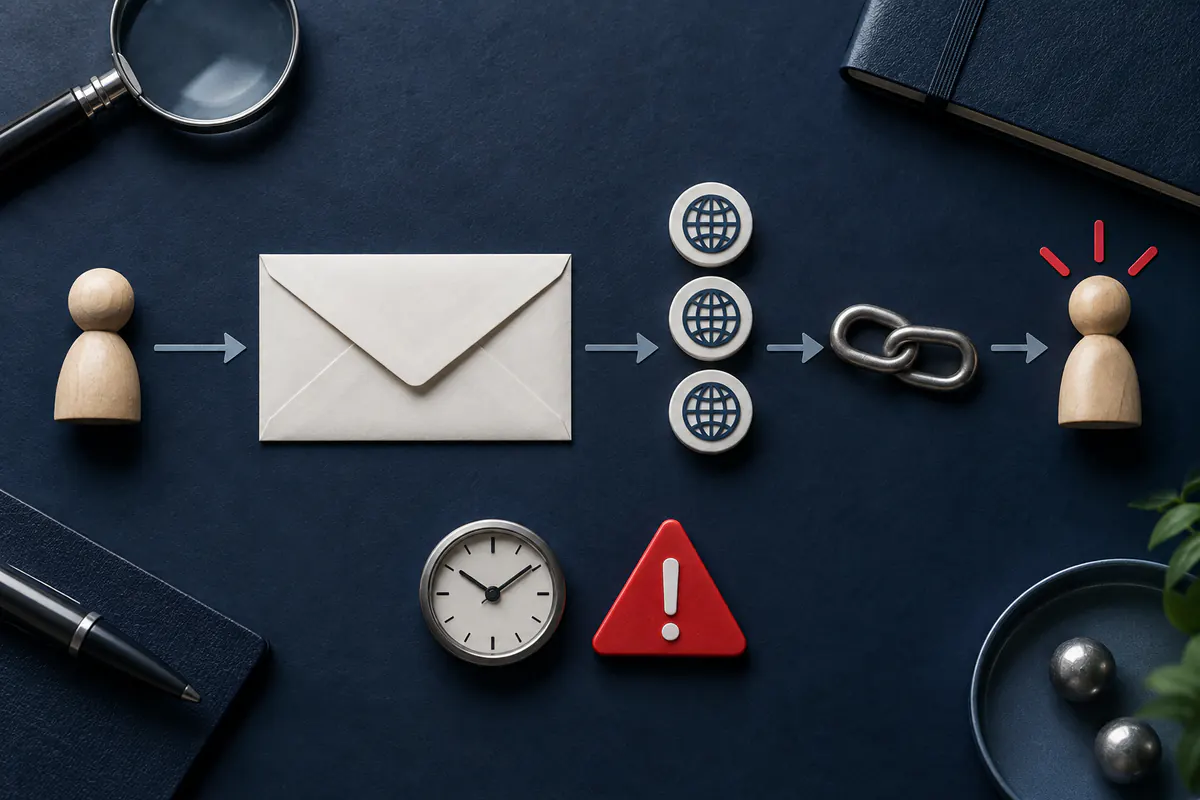
Réception
Isoler la demande de changement avant toute mise à jour.
Rappel
Utiliser un numéro déjà vérifié dans le dossier fournisseur.
Réaction
Joindre rapidement la banque si le paiement est parti.
Répondre au courriel du fournisseur suffit-il pour vérifier le RIB ?
Non. Le fil de discussion peut être compromis ou imité. Faites le contrôle par un canal indépendant, notamment un appel sortant vers des coordonnées fiables déjà détenues.
À vous de raisonner
Le message modifiant un IBAN donne aussi le numéro à appeler. Ce rappel est-il indépendant ?
Piste de réponse : Non : utilisez une coordonnée connue avant ce message, issue du dossier habituel du fournisseur.
Un fournisseur demande de nouvelles coordonnées de paiement
Exercice fictif, sans dossier client ni enquête réelle.
La demande reçue est-elle autorisée par le fournisseur déjà connu ? L’existence de l’entreprise et l’autorisation du changement sont deux questions différentes.
Constat, interprétation et limite
Observation
Ce qu’elle établit
Ce qui reste non démontré
Un message cite le bon numéro de facture et contient un nouveau RIB.
Le message connaît la transaction.
Ces détails peuvent provenir d’un échange compromis ; ils ne prouvent pas l’identité de l’expéditeur.
Le registre public confirme l’existence de la société citée.
L’entité existe sous cet identifiant.
Le registre ne confirme ni le message, ni le compte bancaire, ni le pouvoir de son auteur.
Le contact habituel, joint au numéro conservé avant le message, ne confirme pas le changement.
La demande n’est pas confirmée par le canal indépendant utilisé.
On ne sait pas encore si le message est frauduleux, erroné ou issu d’un processus interne mal coordonné.
Conclusion à consigner
Entreprise identifiée ; changement de coordonnées non confirmé. Ne pas traiter le message comme une autorisation de modifier la fiche fournisseur. Transmettre la divergence au responsable du paiement et demander une confirmation par la procédure habituelle.
Qu’est-ce qui ferait évoluer la conclusion ?
Réexaminer après confirmation documentée par un interlocuteur habilité, via les coordonnées antérieures. Conserver la réponse et identifier qui a autorisé la modification.
Tester votre raisonnement
Si le second appel utilise le numéro figurant dans le message suspect, le contrôle perd son indépendance. La bonne facture et une société réelle ne compensent pas cette faiblesse.
Passer de la méthode à une vérification documentée.
Pour chaque point, indiquez ce que les éléments permettent réellement d’établir. « Étayé » concerne le constat précis, pas tout le dossier. Une contradiction appelle une explication ; une information manquante reste une question ouverte.
Définir la question
Relever la source
Tester le constat
Expliciter les limites
Les saisies restent dans cette page jusqu’à sa fermeture ou son rechargement. Cet outil ne les enregistre ni ne les transmet. Utilisez des références neutres plutôt que des données personnelles ou des identifiants.
Comment rédiger une conclusion utile
Exemples rédactionnels, sans constat sur votre dossier
Éléments disponibles
Formulation utile
Contrôle suivant
Une source datée
La source consultée indiquait X à la date relevée.
Vérifier son origine et si l’information reste applicable.
Plusieurs copies d’une affirmation
Plusieurs pages reprennent X ; le recoupement indépendant manque.
Retrouver l’original et une source disposant d’éléments indépendants.
Des sources contradictoires
A indique X et B indique Y ; l’écart reste inexpliqué.
Comparer dates, périmètres, identifiants et définitions.
Aucun résultat correspondant
Aucun résultat trouvé dans le périmètre documenté.
Préciser requêtes, couverture et limites d’accès.
Quoi vérifier et quoi consigner
Cette grille transforme la méthode en dossier vérifiable. Un élément manquant reste une question ouverte. La limite de lecture empêche de transformer un constat en conclusion non étayée.
Contrôles adaptés au sujet
Contrôle
Trace utile
Limite de lecture
Changement
Anciennes et nouvelles coordonnées, date et demande originale.
Un IBAN techniquement valide ne confirme pas le bénéficiaire.
Rappel indépendant
Contact déjà connu, personne jointe et résultat consigné.
Ne pas appeler le numéro ajouté à la demande suspecte.
Double contrôle
Deux validations distinctes avant modification et paiement.
Un petit virement test ne prouve pas l’identité du destinataire.
Erreurs fréquentes
Quatre raccourcis qui fragilisent le résultat.
Répondre au numéro reçu
Un numéro inséré dans la demande peut conduire à l’auteur de la fraude.
Se fier au fil de courriels
Une boîte compromise permet d’écrire dans une conversation légitime.
Valider seul
La même personne ne devrait pas saisir, confirmer et libérer le paiement sensible.
Effacer la demande
Les messages originaux et leur chronologie aident à comprendre l’incident et à agir avec la banque.
Questions pratiques
Questions fréquentes.
Un IBAN au nom de la société suffit-il ?
Non. L’intitulé affiché peut être incomplet ou sans valeur de vérification selon le canal. Confirmez le changement auprès du fournisseur par un contact indépendant et suivez la procédure bancaire applicable.
Que faire si le fournisseur est injoignable ?
Maintenez le paiement vers les nouvelles coordonnées en attente et faites remonter la situation au responsable prévu. L’échéance commerciale ne justifie pas de supprimer le contrôle.
Un courriel signé ou un PDF officiel prouve-t-il la demande ?
Non. Ils peuvent être copiés ou provenir d’un compte compromis. Leur intérêt augmente avec une confirmation indépendante et une chaîne d’autorisation traçable.
Que faire si la banque indique une correspondance partielle ?
Gardez le virement en attente. Faites confirmer le nom et les coordonnées par le fournisseur via un contact déjà connu, puis faites vérifier le changement par le second approbateur.
Références publiques
Ces références primaires étayent les contrôles présentés. Le parcours et la fiche de travail constituent une méthode éditoriale IIS ; l’organisme cité n’approuve pas ce guide. Lisez chaque référence avec sa date, son territoire et son périmètre.
Pay.UK — Confirmation of Payee. Résultats possibles du contrôle du titulaire pour les paiements intérieurs britanniques.
Périmètre éditorial
Guide publié par Internet Intelligence Service le 26 septembre 2026. Dernière mise à jour du contenu : 15 novembre 2026. Ce contenu pédagogique décrit une méthode légale et défensive. Il ne constitue ni un avis juridique, ni un service d’urgence, ni une instruction d’autorité.